
在今天的中国,无论是看新闻还是听身边人聊天,“地方债”和“化债”都是避不开的话题,上百万亿的债务像梅里雪山那样横亘在眼前。很多人觉得,这些是中央政府和地方官员才需要操心的宏观大账,跟月薪几千、上万的普通老百姓有什么关系?
如果你这么想,那就大错特错了。
在宏观经济学中,债从来不会凭空消失。中国这几十万亿的债务规模,其走向不仅决定了国家经济的未来,更像是一股无形的力量,正在悄悄改变我们每个家庭的财富命运、存款利息,甚至我们对未来的基本安全感。
这篇文章不用任何高深的经济学教条,不讲官话,而是以最直白的语言、最透彻的逻辑,带你层层拆解这场涉及数十万亿资金的宏观大棋。我们要看清政府化债的底层猫腻,看清商业银行系统正在经历的隐秘阵痛,更重要的是,要为我们普通人在这个特殊的大周期里,构筑一套刀枪不入的“民间资产防御算法”。
很多人一听到地方政府欠了几十万亿、甚至上百万亿的“隐性债务”(比如各种城投公司借的钱),第一反应就是:“既然借了这么多钱,那现在政府是不是要把这些钱全部真金白银地还清?”
答案是:绝非如此。
在宏观管理层面,化债的本质从来不是简单的“还钱清账”,而是一场高级的“数字游戏与利益乾坤大挪移”。它的核心底牌,可以用一句话总结:“时间换空间、结构换安全、高息换低息”。
1. 债权人为什么“含泪同意”
如果是在西方自由市场里,一个债务人敢对银行说:“对不起,以前借你6%利息的钱我还不上了,我现在每年只给你1.5%的利息,而且本金要30年后才能还。”银行会立刻去法院起诉,申请让你破产清算,把你所有的资产变卖掉。
但在中国,这一套行不通。那些作为债权人的国有大银行不仅同意了,而且表现得非常配合。傻瓜都知道,30年后的100亿本金,因为通货膨胀,其真实购买力可能连今天的30亿都不到了。银行行长们又不傻,为什么他们会“含泪同意”这种明摆着被割韭菜的方案?
这里面有三个最具中国特色的底层逻辑:
第一、借钱的人和借钱给别人的人,其实是“一家人”。
在西方,银行是资本家的,政府是政府,账目分得清清楚楚。但在中国,最大的借钱方是地方政府(以及他们设立的城投公司),而最大的债权人是国有银行(工、农、中、建、交等)。它们的“终极老板”都是同一个——国家。
这就变成了:儿子(地方政府)借了爸爸(国家)掌控的家族企业(国有银行)的钱。现在儿子为了搞城市建设把钱花光了,还不上了。爸爸一拍桌子,对银行经理说:“这是我亲儿子,你把他的利息降到最低,还钱期限延长30年,这事就这么定了。”银行经理能不同意吗?
第二,银行算总账:能赖一天是一天,总比现在就死强。
对于银行行长来说,这是一个极其残酷的选择题。如果不同意展期,地方政府彻底摆烂,这100亿在账面上立刻就变成了“不良资产(坏账)”。根据金融监管,银行必须从自己的利润里拨出巨额资金来冲抵坏账。这样一来,银行今年的利润直接变成负数,行长不仅要引咎辞职,甚至可能引发银行倒闭。
而如果同意展期(利息降到1.5%,期限拉长到30年),虽然不赚大钱,但好歹每个月还能收到点利息。更重要的是,在银行的账本上,这笔钱依然算作“正常资产”,不算坏账。行长今年不仅不用辞职,还能稳稳坐在办公室里,把这个烫手的山芋完美留给30年后的继任者。
第三、隐形补偿,国家会从别的地方把银行的损失“补回来”。
银行利息降到了1.5%,亏掉的利润怎么办?中央银行(央行)会给这些配合化债的银行提供非常便宜的资金(比如“降准”或低息政策贷款)。银行从央行拿钱的成本变低了,它在中间依然能赚到微薄的差价。这属于国家内部的利益再分配。
2. 化债的终极底牌:赖给时间,交给通胀
这就触及了你最需要明白的宏观真相:中国政府化债,终极的底牌是靠“通货膨胀”和“时间”来洗掉债务。
回想一下,30年前的1996年,万元户在中国就是富豪了,一万元可以买下一套房;而今天,一万元可能只是大城市里一两个月的房租。
只要时间足够长,当下的危机就变成了一根拉长到30年的皮筋,虽然紧,但不会马上断。只要中国的经济还在往前走,货币还在持续发行,30年后政府的财政收入可能是今天的几十倍。到那时候,再拿100亿去还给银行,就像现在的大款还几千块钱一样轻松。债权人(银行)的购买力确实被割了,但这是在30年里像温水煮青蛙一样慢慢割的,社会不会产生剧烈的震动。
3. 天下没有免费的午餐,总得有人买单
既然银行利润变低了,通胀把债务稀释了,那中间亏掉的财富,最终由谁来买单?
答案是:全社会一起吃大锅饭,所有人平摊。
银行买单了:它们的利润空间被极度压缩,以前能赚大钱,现在只能赚辛苦钱。
储户和普通老百姓买单了: 银行利润变低,给普通人的存款利息也就跟着暴跌。同时,通胀让老百姓手里的现金购买力在几十年里慢慢下降。
买理财产品的人买单了: 过去那些动辄8%收益率的信托和城投理财产品彻底消失了,甚至有些弱资质区域的非标产品直接出现了实质性违约。
这就是“中国式化债”的精髓:它把一个本来会瞬间炸掉的“超级大炸弹”,拆成了14亿个“微型小鞭炮”,分发给全中国每一个人,在几十年的时间里,噼里啪啦地慢慢炸。每个人都受了一点点损失,但国家整体的金融安全保住了。
然而,上述所有的“理想剧本”,都必须建立在一个钢铁般的前提上——未来经济必须是增长的,蛋糕必须是继续做大的,市场上必须是有温和通胀的。
如果这个前提变了呢?如果经济陷入了停滞,甚至滑向了通缩(物价越来越低,钱越来越值钱),这个化债逻辑就会从“温水煮青蛙”变成“作茧自缚”。
在通缩环境下,30年后的100亿不仅没有被稀释,其真实的购买力反而比今天更大,这意味着政府未来的实际债务负担变重了。这就是中国化债正在面临的、最核心的软肋。
1. 什么是“金融推绳子”?
为了对抗通缩的苗头,过去几年里,央行开足马力印了海量的钞票(广义货币M2增速惊人)。但细心的你会发现,这些钱没有变成街头巷尾的购买力,而是变成了“银行一日游”。
这就是经济学上大名鼎鼎的终极绝症,叫做“流动性陷阱”,通俗地说就是“金融推绳子”。
你拿一根绳子,用力拉它,它会跟着你走(加息收紧流动性很管用);但如果你推一根绳子,无论你多用力,绳子只会软绵绵地折叠在原地,根本推不出去。
为什么印了那么多钱,却进不了流通领域?因为印钱的权力在央行,但把钱花出去的权力在老百姓和企业。
企业在减产:很多民营企业老板发现产品卖不动,没有订单,他们不仅不贷款投资,反而把手里的闲钱存回银行。
居民在防御:面对未来的不确定性(可能降薪、教育和养老预期压力大、房价下跌),最理性的普通人做出的选择,就是捂紧钱包、停止贷款、疯狂存钱。
这就形成了现在的魔幻现实:商业银行有的是钱,但没人愿意贷款。 每一个普通的工薪族,可能每天都会接到无数个银行贷款部门的骚扰电话,求着你贷款,求着你提高信用卡额度。但大家心里都在想:“我要贷款做什么呢?在对未来悲观的时候,我只有存下足够的钱,才能保全家人的安全。”
2. 为什么津巴布韦能搞出通胀,中国政府却做不到?
有西方经济学家说过,通胀一定是政府印钱导致的。比如津巴布韦、委内瑞拉、伊朗、俄罗斯,都是动辄成千上万倍的恶性通货膨胀。很多人好奇,为什么这些国家一印钱就能顺顺利利地搞出通胀,而中国政府印了海量钞票,却只能卡在银行里形成通缩?
因为两者的放水管道和经济结构有着本质的不同。
第一、放水管道不同:中国是“贷款”,他们是“发工资”。
中国央行印钱,主要是通过商业银行体系,以“负债(贷款)”的形式向外推。你需要主动去借,钱才能出来。他不借,钱就死在银行。
而津巴布韦、委内瑞拉这些国家,央行直接是财政部的提款机。政府没钱了,总统直接下令印钞厂连夜印钞,第二天直接当作公务员、军队、警察的工资和高额福利发下去,或者直接用来支付战争抚恤金。这笔钱不需要任何人跑去申请贷款,它是作为最一线的购买力,被政府强行强推到菜市场里的。
不过呢,中国迟早也会走上印钞财政的,到时政府没钱花了,唯有印钞。
第二、经济结构不同:中国是“产能过剩”,他们是“物资归零”。
中国是世界工厂,拥有恐怖的工业制造能力。只要市场上的商品衣服、粮食、汽车堆积如山,商家为了竞争就不敢轻易涨价,这是中国对抗通胀的天然物理外挂。
而委内瑞拉、津巴布韦等国,国内几乎不生产任何物资,粮食卫生纸全靠进口。当政府把印出来的钱强行发到老百姓手里时,大家转头一看,商场里总共就10个面包。所有人手里都有大把钞票,为了不饿死,只能疯狂加价去抢物资。加上外汇断绝,物资一天比一天少,恶性通胀瞬间就会让本国货币变成废纸。
3. 全民“防御性存钱”对化债的致命反噬
中国做不到粗暴的恶性通胀,但全民因为悲观而选择“不消费、不贷款、只存钱”的防御行为,恰恰构成了对当前化债剧本的一场“无声的抵抗”。它带来了两个极其严重的后果:
后果一:银行变成了“高价废品”的接盘侠。
老百姓把钱疯狂存进银行,银行是要付给你利息的。另一边,银行手里堆积了海量的存款付着息,却放不出去高利润的贷款(没人借)。为了不让资金闲置,银行只能去买那些只有1.5%或者2%利息的政府长期债券。
这相当于:银行用老百姓的存款做本金,去接盘了政府的低息长债。 银行的利润空间被两头挤压。如果长期保持这种状态,银行的底层资产就会被逐渐消耗。因为大家都清楚,那些贷给地方城投、盖了卖不出去的房子的底层资产,早就“空心化”了。目前的维持,很大程度上是在用新存进来的存款,去应付那些零星取钱的人,呈现出了明显的“借新还旧”的特征。
后果二:陷入“消费不足的紧缩死局”。
在微观上,为了家庭安全选择不消费、只存钱,是每一个普通人最理智、最聪明的自保方案。但在宏观上,如果14亿人都这么做,就会引发“合成谬误”:大家都不消费 → 商店没有营业额 → 工厂开不出发薪水 → 经济进一步下滑 → 大家更不敢消费。这种死循环,正是通缩最顽固的温床,也会让政府通过“做大蛋糕来化债”的构想彻底跑不动。
当传统的金融手段(降准、降息、求着贷款)因为“推绳子”而彻底失效,如果通缩眼看就要把化债大计和宏观经济搞砸时,规则的制定者会怎么做?在极端逼迫下,政策工具箱里确实存在两个不走寻常路的“狠招”。但只要我们仔细拆解,就会发现这两个狠招在实际的现实和技术面前,存在着巨大的代价。
狠招一:财政直接下场“直升机撒钱”(绕过银行贷款)
既然通过银行贷款发不出去钱,那政府干脆跳过银行。中央财政直接发行大规模的特别国债,不给银行,而是由中央政府直接拿着这笔钱去市场上定向花掉。
技术层面的死结:现在的社会信心掉到了冰点,货币乘数已经濒临“脑死亡”。即使政府把钱花出去,甲企业拿到了政府的订单赚了100万,甲老板拿到钱后的第一反应也绝不是扩大生产,而是:“谢天谢地,政府终于结账了,我赶紧把这100万存进银行,把厂子关了防身。”钱只要到了任何一个人的口袋里,流动就戛然而止,立刻变成死钱。
结构层面的悲剧:在实际的行政逻辑里,资源的分配往往优先向下辐射给稳定大盘的“核心基本盘”(体制内、国企、医教人员等)。然而,这群人是中国社会里相对的高收入阶层,基本的吃穿住行早就满足了。给一个账户里有大笔存款的人再发几万块,他绝对不会去大幅增加消费,只会默默地把这笔钱继续存进银行。最缺钱、最想消费的底层拿不到钱;不缺钱、不愿消费的体制内拿到了钱并存了起来,刺激消费的目的完全落空。
狠招二:极限逼迫储蓄出笼(俗称“逼你花钱”)
如果老百姓还是把钱死死存着,政策可以采取非常激进的行政或金融手段,比如将存款利率降到0、甚至名义上的负利率,让你存钱不仅不生利息,还要倒扣保管费。或者推行带有有效期的“数字人民币”,要求在规定的地点购买指定的商品(货币其实退变为粮票了),不花掉就作废。
数字人民币的技术与生态死局:崩溃。
从技术生态上来看,全世界还没有任何一个大国成功搞过“全数字法定货币”,其实也没必要搞这劳什子,除非想严控国民。要把14亿人每天数以亿计的吃喝拉撒交易,全部集中到中央数据库去进行高并发的实时验证,还要加上“有效期”、“定向用途”、“花钱地区”等复杂的花钱条件,其系统脆弱性高得吓人。一旦遭遇极端断电或系统崩溃,整个国家的经济活动会在一秒钟内“脑死亡”。
更致命的是,如果数字人民币真的实现了“直接从央行到个人钱包”的穿透,老百姓更不会把钱存到商业银行了。商业银行会瞬间失去全部的存款基础,彻底瘫痪。那谁来帮政府接盘那些1.5%利息的长期化债债券?推行数字人民币,等于是用一颗原子弹,在炸掉民间储蓄的同时,把政府自己的金融防火墙(国有银行)也给顺手炸了。
“逼你花钱”触发的终极致命危险:挤兑。
如果存银行没有利息甚至倒贴保管费,老百姓最理性的反应绝对不是去消费,而是:“既然存银行还要倒扣钱,那我为什么不买个保险箱,把现金全部取出来锁在家里?”
一旦大量的人开始把存款变成现金取回家,这就触动了金融体系最致命的红线——挤兑。前文说过,银行的底层资产早就空心化了,手里持有的绝大多数都是数字,而不是真正的现钞。如果有一半的人冲向银行要求提取现金,柜台和ATM机在第一天就会被取光。一旦发生这种情况,整个国家的信用体系就会面临毁灭性的打击。
真实的沙盘推演:他们会怎么做?
既然直接“霸王硬上弓”的政治代价承受不起,技术层面的大招又容易伤到自己,那么在现实中,决策层最擅长、也最有可能采取的方法,依然是在体制框架内,用“切香肠”的方式,钝刀子割肉:
1. 让银行继续“半死不活”地拖着(温水煮青蛙式的限制提现):
你想一次性把大额存款取出来,银行不会直接拒绝你,但会通过系统告诉你:“对不起,因为反洗钱风控,您需要提供多种证明,并且每天限额预约5000元。”它不宣布你破产,但通过技术和行政手段让资金用起来极度不便,把钱死死锁在银行系统的数字里。
2. 定向消灭大额资产(定点爆破):
通过税务合规审查、倒查二十年、反腐等手段,把社会上最肥的几只“羊”杀了,来补充财政,尽量不和14亿普通人形成直接的全面冲突。
3. 生存必需品的隐性通胀:
大宗商品和房子继续跌,让你觉得钱很值钱;但关系到生存的蔬菜、水电、燃气、医疗、公共交通等基础费用慢慢上涨。政府通过公共服务涨价,把老百姓手里的存款一点点“抽”回到财政的口袋里。
看清了这场宏观大拉锯的本质,作为一个看透了游戏规则的聪明人,我们该如何保全自己和家庭的血汗钱?
纯粹依靠商业银行理财、存款,已经无法实现真正的资产安全。在系统不稳定的高风险时期,不要去追求复杂的“算法收益”(如盲目炒股、买不靠谱的理财),而要去追求高冗余的“架构安全”。
我们需要用“分散、实物、跨系统”的逻辑,为家庭构筑一套“三道防线”的资产防御架构。
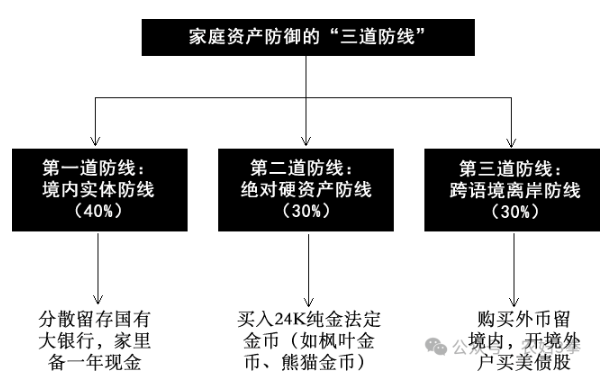
🧱 第一道防线:境内实体防线(占资金40%)
核心目的:满足日常开销,防范银行的“软限制”和取现风控。
具体实操:(1).不要把所有的存款放在同一家银行,尽量分散在几大实力最雄厚的国有大行(工、农、中、建)。(2).在家里安全的物理位置,存放能够维持全家半年到一年基本生活所需的现金现钞。这部分钱不需要考虑利息,它是你应对“ATM限额、反洗钱风控限制、乃至极端断网网络故障”的物理防火墙。只要手里有现钞,无论系统怎么限制数字,你都能保证家人的口粮。
🧱 第二道防线:绝对硬资产防线(占资金30%)
核心目的:对抗可能到来的货币信用受损,持有真正的实物硬通货。
避开雷区:(1).千万不要去买普通的商业投资金条或去不知名金店买黄金。在社会信用承压时,国内大银行和金店都发生过以次充好、甚至钢印对不上的丑闻。金条本质上是商品,隔了无数中间商,极易踩坑。(2).千万不要买“饰品金”或“纪念章”:它们含有极高的手工费,买入即亏损,且未来回收变现时会被严重压价。
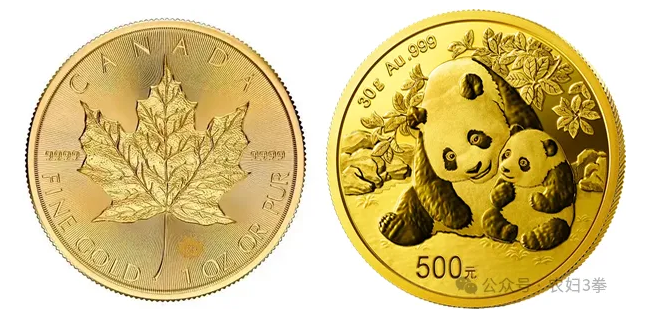
具体实操:逐步、分批地将一部分人民币换成法定货币性质的纯金金币(如中国熊猫金币、加拿大的枫叶金币)。为什么是熊猫金币?它是中国央行直接发行的法定货币(上面印有法定面值)。在法律里,伪造商品金条可能只是质量问题或合同诈骗,但伪造法定金币是掉脑袋的伪造货币罪。没有任何一个利益集团敢在这个领域造假,其信任边界远高于普通金条。而且,熊猫金币属于全球五大投资金币,是.999的纯金,完美符合国内所有打金铺和典当行的胃口,在国内拥有最顶级的官方和民间双向回购流动性,见币即兑。加拿大的枫叶金币是纯24K金币,但要去境外购买。
🧱 第三道防线:跨语境离岸防线(占资金30%)
核心目的: 获取全球化的高资产收益,对冲本土单一货币贬值的风险。
避开雷区:虽然可以通过手机银行每年合规结汇5万美元,但现在“能换不能汇”,资金锁在境内银行同样面临前文所述的“软限制”。
具体实操:(1).鉴于合法的跨境电子汇款通道正遭遇严厉的“理由审查”,最安全、最合规的方法是利用前往香港、澳门或海外旅游的机会,开立真正的境外大行本地账户(如汇丰、中银香港)。(2).一旦拥有了纯正的境外账户,你在国内换好的美元就可以合法汇入。在海外账户里,你可以直接购买纯正的美国国债(US Treasury),锁定3%—5%的全球无风险高利息。(3).海关红线合规操作:中国海关规定,携带黄金及其制品超过50克必须书面申报。你可以利用去香港散心旅游的机会,每次单人随身带回1枚1盎司(31.1克)的国际标准纯金金币(如加拿大枫叶金币或熊猫金币)。31.1克完美卡在50克的免申报红线之内,在法律上完全合规。如果带上家人一起,单次就能合法带回接近100克。这种笨拙但绝对合规的“蚂蚁搬家”,能让你的资产悄悄完成真正的国际化解耦。
这场从政府化债引发的宏观大潮,本质上是一场政府与看透了游戏规则的民众之间的信任拉锯战。
政府手里有印钞机、债务展期工具和庞大的行政权力;而你手里有“不盲目负债、不乱消费、只追求资产安全”的被动防御权。
在这场博弈有了最终结果之前,捂紧钱包、看穿数字游戏的本质,不乱动、不折腾,同时把一部分资产变成家里的法定现钞与金币,一部分变成境外的美债,这种“海陆空”立体防御的架构,就是普通人在大周期切换时,能给全家人提供的最顶级的安全感。
财富的多少固然重要,但在这个由“土地驱动”向“高质量发展”剧烈切换的时代断层里,谁的资产更具冗余度,谁能安全地活到下一个周期,谁才是真正的赢家。
当然,如果足够穷,就没有比这更强大的武器,甭管世上惊涛骇浪,我自岿然不动,该吃吃该喝喝,啥事别往心里搁!